



Espaço para comunicar erros nesta postagem
BRASÍLIA – O peso das dívidas no orçamento dos brasileiros alcançou uma marca histórica e preocupante. O comprometimento da renda das famílias brasileiras com o pagamento de dívidas atingiu o maior nível em 21 anos, de acordo com o Relatório de Estabilidade Financeira (REF) divulgado pelo Banco Central do Brasil.
O diagnóstico da autoridade monetária aponta que a capacidade de pagamento das famílias e também das empresas persiste "desafiadora".
O avanço dos chamados ativos problemáticos — indicador que reúne operações de crédito com atraso ou sinais de severa dificuldade de pagamento — escalou significativamente, atingindo o maior patamar desde 2012 na maioria das modalidades.
O ralo do cartão de crédito e o impacto na baixa renda
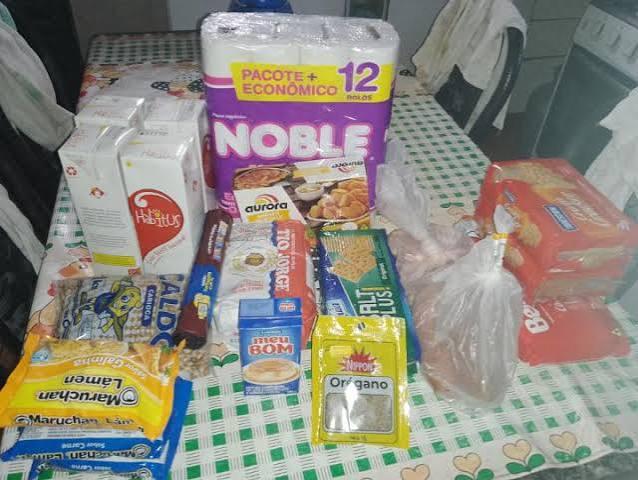
A deterioração orçamentária atinge de forma consideravelmente mais severa a população de menor poder aquisitivo. Segundo o relatório, o cartão de crédito e o crédito pessoal sem garantias têm sido os principais vilões do orçamento doméstico.
Para se ter uma dimensão do problema, o endividamento atinge patamares críticos conforme a faixa salarial:
- Até dois salários mínimos: Nesta faixa, que engloba cerca de 61,2 milhões de brasileiros, as parcelas de dívidas consomem impressionantes 42% da renda total, sendo que, isoladamente, o cartão de crédito responde por 15% desse comprometimento.
- Endividados de risco: O contingente de cidadãos classificados pelo BC sob elevado risco financeiro saltou para 20,3 milhões de pessoas — o equivalente a 17% do total de devedores do sistema nacional. O número representa uma explosão de 75% na comparação com o mesmo período de 2021.
O presidente do Banco Central destacou que a forte dependência de modalidades de crédito sem garantia de pagamento gera um comportamento de inadimplência muito similar, independentemente do ganho mensal do consumidor. "A modalidade de crédito se sobrepõe inclusive à faixa de renda para explicar a jornada até a deterioração", alertou a autoria monetária.
Reflexos na economia e a reação dos bancos
Mesmo em um cenário com desemprego controlado e massa salarial média em patamares elevados, o custo do crédito — impulsionado por juros elevados por tempo prolongado — acabou asfixiando a sobra financeira dos lares. O resultado direto se reflete no comércio, com uma nítida desaceleração do consumo das famílias, travando o ritmo de expansão do Produto Interno Bruto (PIB).
Apesar do sinal amarelo aceso no ambiente doméstico e corporativo (onde pequenas e médias empresas também registram margens de segurança mais estreitas para honrar compromissos), o Banco Central assegurou que não há risco iminente para a estabilidade do sistema financeiro nacional.
Os bancos seguem capitalizados, com provisões adequadas e demonstram forte resiliência a testes de estresse econômico. Como resposta preventiva, contudo, as instituições bancárias já vêm adotando uma postura de maior rigor e cautela na concessão de novos financiamentos e empréstimos.
Perspectivas
As projeções oficiais do Banco Central não indicam alívio imediato no curto prazo. A expectativa é de que a pressão sobre a capacidade de pagamento do consumidor continue intensa ao longo de toda a metade final do ano, exigindo das famílias um esforço redobrado de planejamento e renegociação para evitar o superendividamento.

Publicado por:
Imprensa Livre do Ceará | Jornalismo Independente
Imprensa Livre do Ceará é uma plataforma jornalística dedicada a trazer notícias de qualidade, com foco em informação precisa e atualizada sobre economia, política, tecnologia e tendências do agro no Brasil e no mundo.
Saiba Mais